El arroz es uno de los cuatro principales cultivos alimentarios de China y un cultivo objetivo importante en el mercado de fitosanitarios. Aunque los plaguicidas para arroz representan menos del 10% del mercado mundial de protección de cultivos, la oferta de productos es amplia, continuamente salen nuevos productos al mercado y no son pocos los que están en desarrollo, lo que garantiza un control eficaz de plagas, enfermedades y malas hierbas en el arroz.
1 Productos líderes mundiales y mercados de protección de cultivos
1.1 Panorama del mercado mundial de plaguicidas
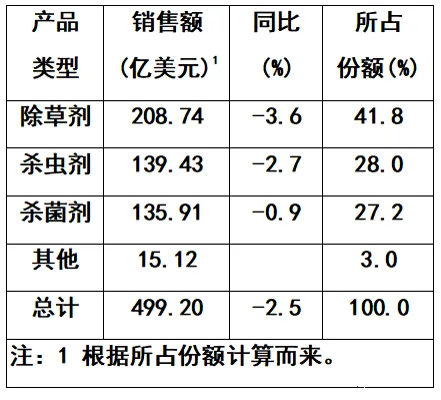
Dentro del mercado mundial de protección de cultivos de 2016, de 49.920 millones de dólares, los herbicidas representaron el 41,8%, los insecticidas el 28,0% y los fungicidas el 27,2%.
Tabla 1 Cuota de mercado de los plaguicidas por categoría, 2016
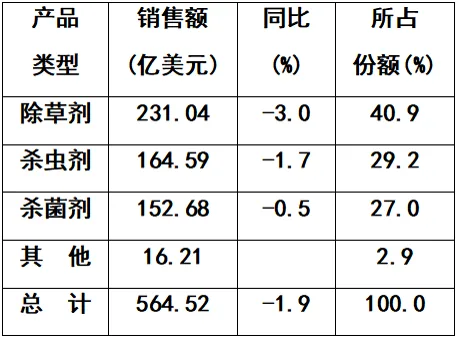
Dentro del mercado mundial de plaguicidas de 2016, de 56.452 millones de dólares (incluidos los usos no agrícolas), las cuotas de herbicidas, insecticidas y fungicidas fueron del 40,9%, el 29,2% y el 27,0% respectivamente.
Tabla 2 Mercado de plaguicidas por categoría, 2016 (agrícola y no agrícola)
1.2 Productos líderes mundiales
1.2.1 Herbicidas líderes mundiales
En 2016, los quince principales herbicidas del mundo fueron, por orden: glifosato (4.408 millones de dólares), glufosinato (660 millones), mesotriona (650 millones), paraquat (610 millones), S-metolacloro (590 millones), 2,4-D (585 millones), atrazina (560 millones), acetocloro (420 millones), pinoxadeno (390 millones), pendimetalina (355 millones), flumioxazina (350 millones), clomazona (300 millones), dicamba (270 millones), cletodim (260 millones) y picloram (260 millones). Sus ventas conjuntas totalizaron 10.668 millones de dólares, el 46,2% del mercado mundial de herbicidas (incluidos los usos no agrícolas; igual en lo sucesivo).
Entre ellos, el glufosinato (+10,8%) y la flumioxazina (+19,3%) registraron tasas de crecimiento anual compuesto superiores al 10,0% en 2011-2016. Los herbicidas inhibidores de la HPPD han crecido bien en los últimos años y, mediante mezclas en tanque y formulaciones combinadas, han impulsado un buen crecimiento de los herbicidas triazínicos como la atrazina. Gracias al control de malas hierbas resistentes al glifosato, al desarrollo de nuevas formulaciones y a la promoción de cultivos transgénicos, el mercado de la dicamba también logró un buen crecimiento.
1.2.2 Insecticidas líderes mundiales
En 2016, los quince principales insecticidas del mundo incluyeron: clorantraniliprol (1.365 millones de dólares), tiametoxam (1.060 millones), imidacloprid (1.020 millones), clorpirifos (670 millones), lambda-cihalotrina (595 millones), fipronil (495 millones), acefato (465 millones), flubendiamida (443 millones), abamectina (430 millones), clotianidina (380 millones), deltametrina (325 millones), cipermetrina (310 millones), spinosad (310 millones), bifentrina (280 millones) y acetamiprid (250 millones). Sus ventas conjuntas totalizaron 8.398 millones de dólares, el 51,0% del mercado mundial de insecticidas.
Entre estos insecticidas líderes, solo el clorantraniliprol (+15,1%), el acefato (+10,3%) y la flubendiamida (+24,2%) registraron tasas de crecimiento anual compuesto superiores al 10,0% en 2011-2016.
1.2.3 Fungicidas líderes mundiales
En 2016, los quince principales fungicidas del mundo fueron, por orden: azoxistrobina (1.270 millones de dólares), protioconazol (790 millones), piraclostrobina (765 millones), mancozeb (665 millones), trifloxistrobina (640 millones), tebuconazol (575 millones), fungicidas cúpricos (560 millones), epoxiconazol (490 millones), ciproconazol (450 millones), fluxapiroxad (410 millones), metalaxil (340 millones), boscalid (330 millones), clorotalonil (330 millones), picoxistrobina (320 millones) y benzovindiflupir (300 millones). Sus ventas conjuntas totalizaron 8.235 millones de dólares, el 53,9% del mercado mundial de fungicidas.
Entre ellos, solo la picoxistrobina (+14,9%) registró una tasa de crecimiento anual compuesto superior al 10,0% en 2011-2016. El fluxapiroxad y el benzovindiflupir son fungicidas SDHI de nueva generación cuyos mercados se han expandido rápidamente en los últimos años. La azoxistrobina ha encabezado la lista de fungicidas durante muchos años, con una posición de liderazgo bastante destacada; el protioconazol superó con éxito a la piraclostrobina y se convirtió en el segundo fungicida del mundo.
1.3 Mercados de protección de cultivos por segmento de cultivo
Entre los más de 10 segmentos de cultivo del mercado mundial de protección de cultivos en 2016, las frutas y hortalizas (12.609 millones de dólares) mantuvieron una cuota claramente líder del 25,3%; seguidas por orden de: cereales (7.858 millones de dólares), soja (7.783 millones), maíz (5.637 millones), arroz (4.844 millones), algodón (2.451 millones), colza (1.721 millones), caña de azúcar (1.436 millones), remolacha azucarera (588 millones) y girasol (498 millones).
Entre los principales mercados mundiales de protección de cultivos, los herbicidas para cereales (3.948 millones de dólares), los herbicidas para maíz (3.871 millones) y los herbicidas para soja (3.054 millones) ocuparon los tres primeros puestos. Los fungicidas para cereales (2.853 millones de dólares), los insecticidas para soja (2.479 millones) y los fungicidas para soja (2.203 millones) tuvieron todos ventas entre 2.000 y 3.000 millones de dólares.
2 Mercado de plaguicidas para arroz y superficie cultivada
2.1 Mercado de plaguicidas para arroz
En 2016, las ventas mundiales de plaguicidas para arroz fueron de 4.844 millones de dólares, el 9,7% del mercado mundial de protección de cultivos, con un aumento interanual del 1,8% y una tasa de crecimiento anual compuesto de -1,3% en 2011-2016.
Los países líderes del mercado de plaguicidas para arroz fueron, por orden: Japón (1.119 millones de dólares), China (1.037 millones), India (547 millones), Vietnam (300 millones), Corea del Sur (208 millones), Brasil (179 millones), Estados Unidos (179 millones) y Tailandia (165 millones).
En el mercado de plaguicidas para arroz de 2016, las ventas de herbicidas fueron de 1.988 millones de dólares (41,0%), las de insecticidas de 1.693 millones (35,0%), las de fungicidas de 1.056 millones (21,8%) y las de otros de 107 millones (2,2%).
2.2 Superficie de arroz
El arroz se cultiva ampliamente en países templados y tropicales; en 2016 la superficie mundial de arroz fue de 160,1 millones de hectáreas, un 0,8% más interanual, y la superficie se mantuvo básicamente estable en 2011-2016.
Los principales países productores de arroz fueron, por orden: India (43,0 millones de ha), China (30,2 millones), Indonesia (12,2 millones), Bangladesh (11,7 millones), Tailandia (10,2 millones), Vietnam (7,7 millones), Myanmar (7,0 millones) y Filipinas (4,7 millones).
3 Mercado de herbicidas para arroz
3.1 Panorama general
En 2016, las ventas mundiales de herbicidas para arroz fueron de 1.988 millones de dólares, un 3,1% más interanual, con una tasa de crecimiento anual compuesto de -1,7% en 2011-2016.
Japón es el mayor país del mercado de herbicidas para arroz, con ventas en 2016 de 584 millones de dólares, el 29,4% del mercado mundial. Le siguieron por orden: China (378 millones de dólares), Estados Unidos (139 millones), India (105 millones), Brasil (89 millones), Europa (83 millones) y Corea del Sur (46 millones).
En 2016, los diez primeros productos del mercado mundial de herbicidas para arroz fueron: cihalofop-butilo, butacloro, penoxsulam, pretilacloro, glifosato, piraclonil, quinclorac, bispiribac-sodio, propanil y bensulfurón-metilo.
3.2 Principales mercados de herbicidas para arroz
3.2.1 Japón
En 2016, el mercado japonés de herbicidas para arroz fue de 585 millones de dólares, un 9,1% más interanual. En yenes, las ventas fueron de 63.500 millones de yenes, un 2,1% menos interanual, manteniéndose por debajo del máximo de 70.200 millones de yenes de 1993.
Las principales malas hierbas difíciles de controlar en la producción arrocera japonesa incluyen anuales como el arroz de agua (Echinochloa crus-galli var. orizicola), la juncia de flores pequeñas (Cyperus difformis), la heterantera (Monochoria vaginalis var. plantaginea), la rotala (Rotala indica var. uliginosa), el falsopimpinela (Lindernia procumbens), Dopatrium junceum, Elatine triandra var. pedicellata y Ammannia multiflora; y perennes como Eleocharis acicularis var. longiseta, Scirpus juncoides, Sagittaria pygmaea, Alisma canaliculatum, Cyperus serotinus, Sagittaria triforia, Eleocharis kuroguwai, Potamogeton distinctus, Oenanthe javanica y Scirpus nipponicus.
Los gránulos grandes son uno de los avances tecnológicos de los herbicidas japoneses para arroz, desarrollados por primera vez por Sankyo. El primer gránulo grande lanzado al mercado fue la mezcla triple Kusatory Ace Jumbo, basada en bensulfurón-metilo, cafenstrol y dimepiperato; actualmente hay muchas mezclas de gránulos grandes en el mercado japonés.
Entre los gránulos grandes y los herbicidas de una sola aplicación, los productos líderes para el control de gramíneas incluyen: fentrazamida, cihalofop-butilo, oxaziclomefona, pirimisulfán y cafenstrol; los productos líderes para el control de malas hierbas de hoja ancha y con espectro cruzado incluyen: piraclonil, pretilacloro, bensulfurón-metilo, imazosulfurón y pentoxazona.
Anteriormente, el mercado japonés de herbicidas para arroz (en yenes) crecía bien y marcó un récord histórico en 1993. Pero tras la entrada en vigor del Acuerdo General sobre Aranceles Aduaneros y Comercio (GATT) en 1996, el mercado arrocero japonés se vio obligado a abrirse, el arroz importado golpeó el mercado y el gobierno redujo obligatoriamente la superficie de arroz. Desde 1994 el mercado japonés de herbicidas para arroz descendió, en consonancia con la caída de la superficie de arroz y de los precios del arroz. Desde 2000 el mercado se encuentra en una fase general de recuperación.
3.2.2 China
En 2016, el mercado chino de herbicidas para arroz fue de 378 millones de dólares, un 6,9% menos interanual. Las subidas de precio y el mayor uso de algunos productos frenaron eficazmente el descenso, por ejemplo las subidas de precio del butacloro, el penoxsulam, el quinclorac, el anilofos y el bensulfurón-metilo, y el mayor uso del cihalofop-butilo y la oxadiazona.
3.2.3 Corea del Sur
El mercado arrocero de Corea del Sur es similar al de Japón, con herbicidas avanzados de una sola aplicación dominando el mercado. En 2016, el mercado surcoreano de herbicidas para arroz cayó un 4,0% interanual hasta 53.200 millones de wones. Los productos líderes incluyen: benzobiciclón, penoxsulam, butacloro, imazosulfurón, fentrazamida, pirazosulfurón-etilo, pretilacloro, flucetosulfurón, oxadiazona y oxadiargil.
3.2.4 Estados Unidos
Aunque la superficie de arroz de Estados Unidos representa solo el 0,8% de la superficie mundial, es el tercer mercado mundial de herbicidas para arroz. En 2016, las ventas estadounidenses de herbicidas para arroz fueron de 139 millones de dólares, un 31,4% más interanual. Algunos productos antiguos, especialmente el propanil y la clomazona, aún mantienen una gran cuota de mercado; otros productos relativamente importantes incluyen: imazetapir, quinclorac, halosulfurón-metilo, cihalofop-butilo, tiobencarb, bispiribac-sodio, triclopir y pirimisulfán. En los últimos años el herbicida inhibidor de la PPO saflufenacil, cuyo mercado ha crecido relativamente rápido, se ha utilizado en arroz en Estados Unidos.
Se espera que Estados Unidos se convierta en el primer mercado de arroz transgénico tolerante a herbicidas; se está desarrollando el arroz tolerante a Roundup (Roundup Ready rice).
En 2018, BASF lanzó a pequeña escala en Estados Unidos el sistema de arroz Provisia, no transgénico y tolerante al quizalofop, su segundo arroz no transgénico tolerante a herbicidas lanzado en Estados Unidos tras el arroz Clearfield, que tolera herbicidas imidazolinónicos y se lanzó 15 años antes. La integración eficaz de los sistemas de arroz Provisia y Clearfield es una importante innovación de BASF, que permite a los agricultores alternar herbicidas con distintos modos de acción (ALS, ACCasa) para un control sostenible del arroz silvestre, el arroz rojo y las malas hierbas anuales. Una vez que el arroz Provisia y Clearfield se adopten ampliamente, impulsarán el uso generalizado de herbicidas imidazolinónicos y quizalofop en el arroz.
3.3 I+D en herbicidas para arroz
Durante muchos años, los herbicidas para arroz estuvieron liderados por productos de amplio espectro como el 2,4-D, el butacloro y el propanil, que aún mantienen posiciones importantes en algunos países. Sin embargo, el lanzamiento de los herbicidas sulfonilúricos de DuPont, especialmente el del bensulfurón-metilo en 1984, trajo un cambio revolucionario al mercado de herbicidas para arroz.
El éxito de los herbicidas sulfonilúricos no solo propició el desarrollo de un gran número de productos de la misma clase, sino también de muchísimos productos para el control de las malas hierbas que estos no podían cubrir. Entre los productos desarrollados, muchos fueron herbicidas para gramíneas o herbicidas con espectro cruzado.
Desde 1990 se han lanzado muchos herbicidas para el control de gramíneas, como el cihalofop-butilo de Dow AgroSciences, el cafenstrol de Sumitomo Chemical, el piriminobac-metilo de Kumiai Chemical, el profoxidim de BASF, la fentrazamida de Bayer, la oxaziclomefona de Rhône-Poulenc, el piriftalid de Syngenta, el metamifop de Dongbu Hannong y el pirimisulfán de Kumiai Chemical.
Entre los productos con espectro cruzado, muchos herbicidas tienen una alta actividad biológica, como el tenilcloro de Tokuyama Soda, el piribenzoxim de LG Chem, el bispiribac-sodio de Kumiai Chemical, la pentoxazona de Nihon Nohyaku, el benzobiciclón de SDS Biotech, el penoxsulam de Dow AgroSciences, el ortosulfamurón de Isagro, la tefuriltriona desarrollada por Bayer y otros, el propirisulfurón de Sumitomo Chemical, el piraclonil de Kyoyu Agri, el metazosulfurón de Nissan Chemical, el ipfencarbazona de Hokko Chemical, el fenoxasulfurón de Kumiai Chemical, el triafamona de Bayer y el florpyrauxifen-bencilo de Dow AgroSciences.
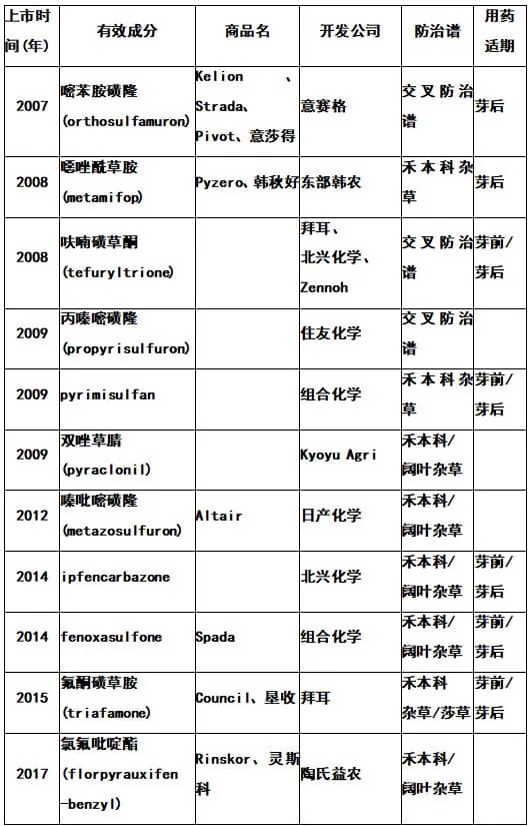
En los últimos 10 años se han lanzado más de 10 herbicidas para arroz (Tabla 3).
Tabla 3 Principales herbicidas para arroz lanzados en 2007-2017
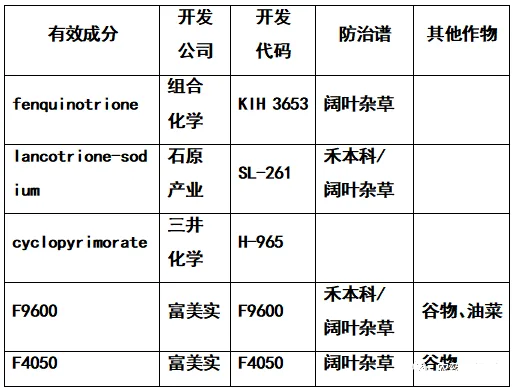
Actualmente, también hay varios herbicidas para arroz en desarrollo (Tabla 4).
Tabla 4 Herbicidas para arroz en desarrollo en el mundo
3.4 Perspectivas del mercado de herbicidas para arroz
El arroz es un cultivo alimentario importante y la base de la dieta de alrededor del 60% de la población mundial. Las regiones donde el arroz es el alimento básico suelen tener un crecimiento demográfico más rápido, por lo que la necesidad de aumentar la producción de arroz en el futuro sigue siendo clara, impulsando el crecimiento del mercado de herbicidas para arroz.
Tras considerar exhaustivamente los muchos factores que afectan al mercado de herbicidas para arroz (como la superficie cultivada, los precios del arroz, las existencias del mercado y los tipos de cambio), Phillips McDougall prevé que en 2021 el mercado mundial de herbicidas para arroz crecerá hasta 2.326 millones de dólares, con una tasa de crecimiento anual compuesto del 3,2% en 2016-2021 (sobre la base de los tipos de cambio de 2016).
4 Mercado de insecticidas para arroz
4.1 Panorama general
En 2016, las ventas mundiales de insecticidas para arroz fueron de 1.693 millones de dólares, un 0,4% más interanual, con una tasa de crecimiento anual compuesto de -1,0% en 2011-2016.
En el mercado mundial de insecticidas para arroz, China ocupa el primer lugar, con ventas en 2016 de 482 millones de dólares, el 28,5% del mercado mundial. Le siguieron por orden: India (297 millones de dólares), Japón (259 millones), Vietnam (112 millones), Corea del Sur (84 millones), Indonesia (73 millones) y Tailandia (58 millones).
En 2016, los diez primeros productos entre los insecticidas mundiales para arroz fueron, por orden: imidacloprid, clorpirifos, clorantraniliprol, cartap, fipronil, acefato, tiametoxam, buprofezina, dinotefurano y carbofurano.
4.2 Principales plagas del arroz
Muchas plagas afectan a la producción arrocera y su importancia varía considerablemente entre mercados. La cicadela parda y la cicadela pequeña parda afectan a la gran mayoría de las zonas arroceras, mientras que los barrenadores y los enrolladores de hojas son especialmente graves en ciertas regiones. Además, el cultivo del arroz también sufre el daño de muchos pentatómidos, ácaros, orugas, escarabajos y gusanos de la raíz.
4.3 Principales mercados de insecticidas para arroz
4.3.1 Japón
En 2016, las ventas japonesas de insecticidas para arroz fueron de 259 millones de dólares, un 8,8% más interanual. La intensidad del cultivo de arroz en Japón lo hace propenso al ataque de plagas, especialmente el daño de la cicadela parda, la cicadela pequeña parda, la cicadela de dorso blanco, el gorgojo acuático del arroz y las chinches del arroz.
El lanzamiento del imidacloprid trajo un cambio revolucionario al mercado japonés de insecticidas para arroz. El imidacloprid se usa en las bandejas de semillero para controlar cicadelas, gorgojos y escarabajos, con un efecto residual de hasta 60 días, reduciendo eficazmente la necesidad de usar los insecticidas correspondientes a mitad de la estación de crecimiento.
El desarrollo exitoso de los tratamientos de bandeja de semillero condujo a un flujo constante de productos competidores. La primera mezcla lanzada fue Dr Oryzae Prince (probenazol + fipronil); desde 2007, la orisastrobina, el dinotefurano, el tiametoxam y el clorantraniliprol también se han incluido en mezclas.
La cicadela parda es una plaga importante en la producción arrocera japonesa y ha tenido la mayor superficie de control en los últimos 10 años. Los principales productos usados en Japón para controlar la cicadela parda incluyen: dinotefurano, clotianidina, imidacloprid, tiametoxam, fipronil, etiprol, benfuracarb, etofenprox y acefato.
La gama de agentes para controlar la cicadela de dorso blanco es relativamente limitada; entre ellos, los insecticidas neonicotinoides, el etofenprox, la buprofezina y el diazinón son los más usados.
En Japón, la importancia del gorgojo acuático del arroz ha aumentado mucho y hay muchos productos de control; los productos líderes incluyen insecticidas neonicotinoides, fipronil, etiprol, benfuracarb, cartap y carbosulfán.
Los principales productos para controlar los barrenadores incluyen: clorantraniliprol, fipronil, cartap y fenitrotión.
Una característica importante del mercado japonés de insecticidas para arroz es la mezcla o el uso combinado de insecticidas y fungicidas, especialmente en la fase de bandeja de semillero.
4.3.2 China
En 2016, las ventas chinas de insecticidas para arroz fueron de 482 millones de dólares, un 7,5% menos interanual. Los productos líderes incluyen: clorpirifos, imidacloprid, clorantraniliprol, diclorvos, tiametoxam, triazofos, nitenpiram, buprofezina, foxim e isoprocarb.
4.3.3 Corea del Sur
Las principales plagas del arroz en Corea del Sur son: cicadelas, enrollador de hojas del arroz y barrenadores. En 2016, los insecticidas para arroz representaron el 44,0% del mercado surcoreano de insecticidas, con ventas de 84 millones de dólares, un 4,6% menos interanual. Los productos líderes incluyen: clorantraniliprol, carbofurano, carbosulfán, metoxifenozida, fipronil, fenitrotión, dinotefurano y etofenprox.
4.4 I+D en insecticidas para arroz
Como muchas plagas afectan a la producción arrocera, los productos de amplio espectro tienden a dominar el mercado de insecticidas para arroz.
El producto número uno entre los insecticidas para arroz, el imidacloprid, se lanzó en 1991. Es altamente eficaz, de amplio espectro, sistémico y de larga persistencia, y puede usarse en las bandejas de semillero de arroz. Actualmente, más del 60% de la superficie arrocera ha recibido insecticidas en las bandejas de semillero. Tras el imidacloprid se lanzaron otros insecticidas neonicotinoides, como nitenpiram, tiametoxam, tiacloprid, dinotefurano y clotianidina. Los insecticidas neonicotinoides pueden controlar eficazmente las plagas de aparato bucal picador-chupador y las masticadoras del arroz, como cicadelas, cicadélidos y gorgojos.
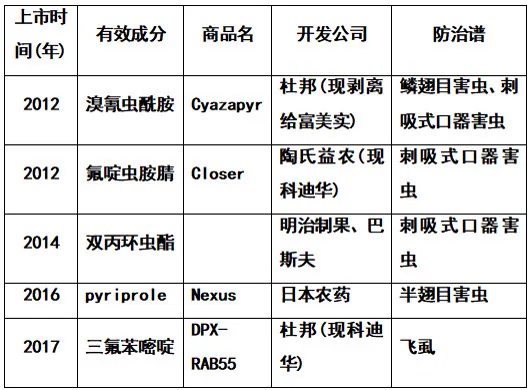
Con el desarrollo exitoso de los insecticidas neonicotinoides, el foco de la investigación se desplazó hacia modos de acción diferentes contra las plagas picadoras-chupadoras, y se lanzaron varios productos. En 2003, Ishihara Sangyo lanzó el flonicamid; aunque pertenece al mismo tipo químico (como clase de insecticida) que los neonicotinoides, su modo de acción es diferente, con actividad antialimentaria rápida. En 2008, Bayer lanzó el espirotetramato, aunque su mercado clave no es el arroz. En 2012, Dow AgroSciences lanzó el sulfoxaflor, un agonista del receptor nicotínico de acetilcolina de los insectos. En 2014, Meiji Seika lanzó el insecticida de origen biológico afidopirofeno. En 2017, DowDuPont lanzó el insecticida mesoiónico triflumezopirim (nombre comercial «Bailianglong»), actualmente el único compuesto que inhibe en lugar de activar el receptor nicotínico de acetilcolina y que, por tanto, no presenta resistencia cruzada con otros insecticidas.
Recientemente se han lanzado varios insecticidas para controlar plagas lepidópteras del arroz, como la metaflumizona desarrollada conjuntamente por BASF y Nihon Nohyaku, la flubendiamida desarrollada conjuntamente por Bayer y Nihon Nohyaku, y el clorantraniliprol y el ciantraniliprol desarrollados conjuntamente por DuPont y Syngenta. Entre ellos, el ciantraniliprol puede controlar tanto plagas lepidópteras como plagas picadoras-chupadoras.
Tabla 5 Principales insecticidas para arroz lanzados recientemente
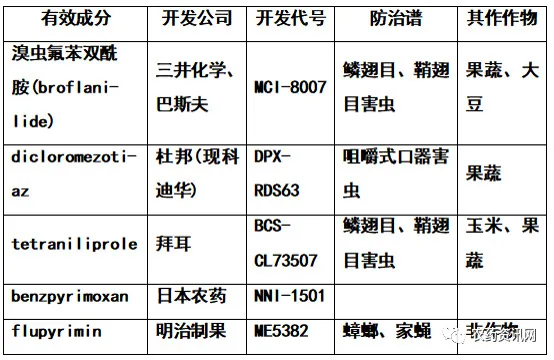
Actualmente también hay varios insecticidas para arroz en desarrollo, como el broflanilida desarrollado conjuntamente por Mitsui Chemicals y BASF, el insecticida mesoiónico dicloromezotiaz de DuPont y el insecticida diamida tetraniliprol de Bayer.
Tabla 6 Insecticidas para arroz en desarrollo
4.5 Perspectivas del mercado de insecticidas para arroz
Según la previsión de Phillips McDougall, en 2021 las ventas del mercado de insecticidas para arroz alcanzarán los 2.019 millones de dólares, con una tasa de crecimiento anual compuesto del 3,6% en 2016-2021 (sobre la base de los tipos de cambio de 2016).
5 Mercado de fungicidas para arroz
5.1 Panorama general
Según Phillips McDougall, en 2016 las ventas mundiales de fungicidas para arroz fueron de 1.056 millones de dólares, un 1,6% más interanual, con una tasa de crecimiento anual compuesto de -1,2% en 2011-2016.
Japón es el mayor mercado mundial de fungicidas para arroz, con ventas en 2016 de 238 millones de dólares, el 22,5% del mercado mundial. Le siguieron por orden: China (170 millones de dólares), India (136 millones), Vietnam (90 millones), Corea del Sur (72 millones), Tailandia (32 millones), Estados Unidos (25 millones) y Europa (19 millones).
En 2016, los diez primeros productos del mercado de fungicidas para arroz fueron: azoxistrobina, triciclazol, difenoconazol, mancozeb, hexaconazol, isoprotiolano, probenazol, kasugamicina, propiconazol y tebuconazol.
En 2016, Asia representó el 82,8% del mercado mundial de fungicidas para arroz.
5.2 Principales enfermedades del arroz
El añublo del arroz, la podredumbre de la vaina, el mal de almácigo, la bakanae y la podredumbre del tallo son las principales enfermedades del arroz. En todas las zonas arroceras, el añublo y la podredumbre de la vaina son enfermedades importantes, mientras que la importancia de otras enfermedades varía mucho según la región y el método de cultivo.
5.3 Principales mercados de fungicidas para arroz
5.3.1 Japón
En 2016, las ventas japonesas de fungicidas para arroz fueron de 238 millones de dólares, un 8,7% más interanual.
En la producción arrocera japonesa se necesita control de enfermedades durante todo el ciclo. El mal de almácigo afecta al crecimiento y desarrollo de la planta al reducir la fotosíntesis, provocando el encamado del arroz. Históricamente, se usaban himexazol y clorotalonil para el tratamiento del suelo antes del trasplante; en los últimos años, aparte del ipconazol desarrollado por Kureha, se han lanzado pocos productos nuevos.
La mayoría de los nuevos productos se han lanzado para controlar el añublo del arroz; los productos líderes del mercado incluyen: probenazol, isotianil, piroquilón, ftalida, orisastrobina, triciclazol y tiadinil. Los tratamientos sistémicos de bandeja de semillero mezclados con insecticidas ocupan una posición de liderazgo en el mercado. Los productos líderes incluyen: Dr.Oryze Ferterra (clorantraniliprol + probenazol), Vget Ferterra (clorantraniliprol + tiadinil), TwinTurbo Ferterra Box G (clotianidina + clorantraniliprol + isotianil), Digital Coratop Aktara (tiametoxam + piroquilón), Arashi Dantotsu (clotianidina + orisastrobina), Arashi Prince (fipronil + orisastrobina) y Dr Oryzae Prince (probenazol + fipronil).
En Japón, siguen lanzándose nuevos productos para controlar el añublo del arroz, como el diclocimet de Sumitomo Chemical, el fenoxanil y el tiadinil de Nihon Nohyaku, el protioconazol de Bayer, la orisastrobina de BASF, el isotianil de Sumitomo Chemical y el tebufloquín de Meiji Seika/Kumiai Chemical.
En el pasado hubo muchos productos nuevos para controlar la podredumbre de la vaina, especialmente la azoxistrobina y la orisastrobina; también se lanzaron algunos productos específicos, como el tifluzamida de Rohm and Haas y el furametpir de Sumitomo Chemical. Sin embargo, en los últimos años han entrado pocos productos nuevos en este mercado.
No hay muchos agentes para controlar la bakanae; la azoxistrobina, la orisastrobina, el pefurazoato y el triflumizol son los principales productos contra la bakanae.
5.3.2 China
En 2016, las ventas chinas de fungicidas para arroz fueron de 170 millones de dólares, un 10,5% menos interanual. Los productos líderes incluyen: triciclazol, azoxistrobina, isoprotiolano, hexaconazol, difenoconazol, procloraz, himexazol, kasugamicina, tiofanato-metilo y tifluzamida.
5.3.3 Estados Unidos
En 2016, las ventas estadounidenses de fungicidas para arroz fueron de 25 millones de dólares, un 8,7% más interanual. Los productos líderes del mercado incluyen: azoxistrobina, propiconazol, trifloxistrobina, fluxapiroxad y tebuconazol.
5.4 I+D en fungicidas para arroz
En los últimos años el mercado ha sido testigo de muchos avances importantes en los fungicidas para arroz, como el lanzamiento de los fungicidas estrobilurínicos y la extensión de la línea de fungicidas triazólicos.
En 2001, el fenoxanil, desarrollado conjuntamente por Nihon Nohyaku y BASF, se lanzó para controlar el añublo foliar en bandejas de semillero. En 2002, Sankyo lanzó el simeconazol para controlar la podredumbre de la vaina. En 2004, Bayer lanzó el protioconazol para controlar el añublo y la podredumbre de la vaina del arroz. En 2007, BASF lanzó la orisastrobina para controlar el añublo y la podredumbre de la vaina. En 2010, el isotianil, desarrollado conjuntamente por Bayer y Sumitomo Chemical, se lanzó para controlar el añublo. En 2012, Bayer lanzó el tratamiento de semillas con penflufeno para controlar la podredumbre de la vaina del arroz.
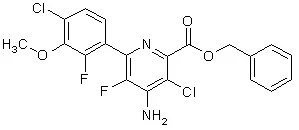
Figura 1 Fórmula estructural del florpyrauxifen-bencilo
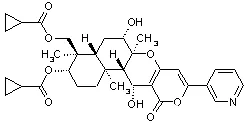
Figura 2 Fórmula estructural del afidopirofeno
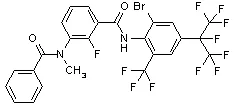
Figura 3 Fórmula estructural del broflanilida
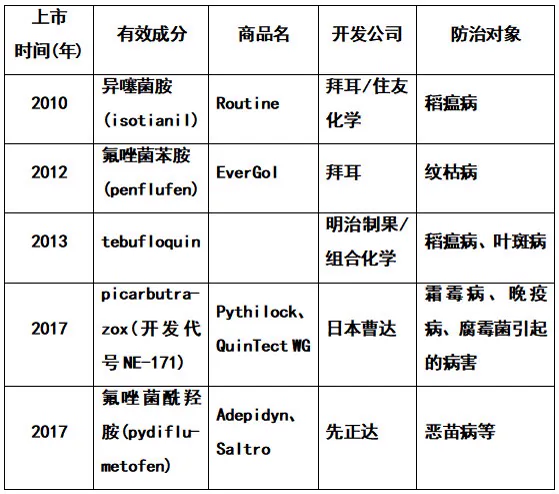
En 2017, Nippon Soda lanzó el picarbutrazox en Japón, el único compuesto entre los fungicidas tetrazolil-oxima, para controlar enfermedades de oomicetos. En 2018, Syngenta solicitó el registro del tratamiento de semillas Saltro, basado en el pydiflumetofeno, que proporciona un control excelente de la bakanae del arroz y otras enfermedades y tiene efectos de salud vegetal.
Tabla 7 Principales fungicidas para arroz lanzados recientemente
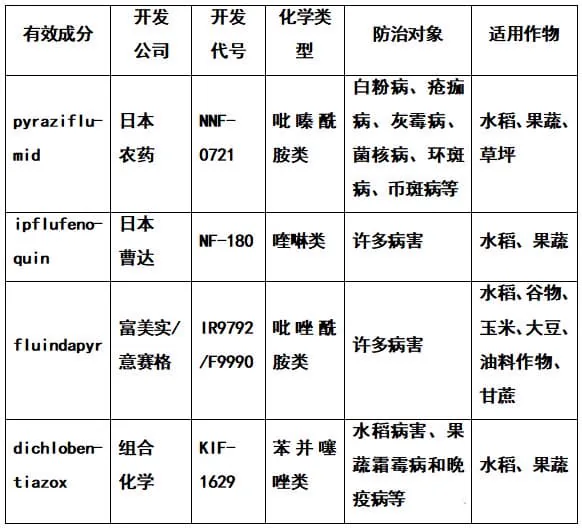
Actualmente, también hay varios fungicidas para arroz en desarrollo; se convertirán en una nueva fuerza en el mercado de fungicidas para arroz.
Tabla 8 Fungicidas para arroz en desarrollo
5.5 Perspectivas del mercado de fungicidas para arroz
Según Phillips McDougall, en 2021 las ventas mundiales del mercado de fungicidas para arroz crecerán hasta 1.343 millones de dólares, con una tasa de crecimiento anual compuesto del 4,9% en 2016-2021 (sobre la base de los tipos de cambio de 2016).
6 Productos clave de interés en el arroz
Hay muchos plaguicidas disponibles para el arroz y bastantes productos nuevos y en desarrollo. A continuación se presenta brevemente solo algunos productos relativamente nuevos y con mercados más amplios.
6.1 Florpyrauxifen-bencilo
Al expirar la patente del penoxsulam, DowDuPont (ahora Corteva) lanzó oportunamente el herbicida para arroz Rinskor, basado en el florpyrauxifen-bencilo. Gracias a su muy baja dosis de aplicación, la erradicación rápida y completa de las malas hierbas, la ausencia de resistencia cruzada con otros herbicidas, la buena tolerancia del cultivo y su perfil toxicológico y ecotoxicológico excelente, se espera que Rinskor se convierta en un líder del futuro mercado de herbicidas para arroz.
Figura 1 Fórmula estructural del florpyrauxifen-bencilo
El florpyrauxifen-bencilo es uno de los únicos dos herbicidas arilpicolinatos del mundo; pertenece a la clase de herbicidas selectivos desarrollada más temprano, las «auxinas sintéticas». Pero a diferencia de otros herbicidas auxínicos sintéticos, el florpyrauxifen-bencilo ejerce su excelente rendimiento uniéndose firmemente al receptor AFB5.
El florpyrauxifen-bencilo es altamente eficaz, de amplio espectro, sistémico, rápido y completo; se aplica en posemergencia sobre el follaje y puede usarse en arroz y muchos otros cultivos para controlar gramíneas, malas hierbas de hoja ancha y ciperáceas. Ejemplos: gramíneas como el arroz de agua, el pasto arroz, el arroz silvestre y la cola de caballo china; malas hierbas de hoja ancha como la malva, el llantén de agua, el amaranto, el cenizo, la ambrosía, la falsopimpinela, la hierba de caballo, Monochoria, la saeta, ludwigia y el abrojo; y ciperáceas como la juncia de flores pequeñas, la juncia de arroz, la juncia amarilla, la juncia púrpura y la fimbristylis.
En 2016, Dow AgroSciences (hoy Corteva) obtuvo el registro en China del técnico 91,4% florpyrauxifen-bencilo y del EC 3% florpyrauxifen-bencilo (nombre comercial «Rinskor»). Otros productos registrados actualmente son: la dispersión oleosa 3% penoxsulam-florpyrauxifen-bencilo (1,9% penoxsulam + 1,1% florpyrauxifen-bencilo) y el EC 13% cihalofop-butilo-florpyrauxifen-bencilo (10,9% cihalofop-butilo + 2,1% florpyrauxifen-bencilo).
El florpyrauxifen-bencilo se ha registrado ya en países como China, Estados Unidos, Corea del Sur, Chile y Australia, y se lanzó primero en China y Estados Unidos.
A principios de 2018, DowDuPont (hoy Corteva) predijo que las ventas máximas anuales del florpyrauxifen-bencilo superarían los 400 millones de dólares.
6.2 Afidopirofeno
El afidopirofeno fue descubierto por el Dr. Satoshi Omura, premio Nobel de 2015, y desarrollado como insecticida de origen biológico por el Instituto Kitasato, al que pertenece, junto con Meiji Seika de Japón; posee una estructura química única de tipo piropeno y un modo de acción novedoso.
Figura 2 Fórmula estructural del afidopirofeno
El afidopirofeno hace que los insectos mueran de inanición al interferir en su alimentación y otros comportamientos. Se usa principalmente en arroz, hortalizas, frutales, otros cultivos extensivos y plantas ornamentales, controlando eficazmente plagas picadoras-chupadoras como pulgones, moscas blancas, psílidos, cochinillas, cochinillas harinosas y cicadélidos. Tiene un efecto residual prolongado y puede aplicarse al follaje, a las semillas o al suelo.
El afidopirofeno se produce por fermentación de un hongo natural y es respetuoso con el medio ambiente; su toxicidad aguda para artrópodos beneficiosos como los polinizadores es baja, y su toxicidad para los enemigos naturales de los insectos es escasa. En pocas horas tras la aplicación, el afidopirofeno detiene la alimentación de los insectos, reduciendo la pérdida de nutrientes del cultivo y las enfermedades transmitidas por insectos.
El Comité de Acción contra la Resistencia a los Insecticidas (IRAC) clasifica el afidopirofeno en el Grupo 9D; es el único miembro de este grupo y, por tanto, no presenta resistencia cruzada con otros insecticidas.
En 2010, BASF llegó a un acuerdo con Meiji Seika para desarrollar conjuntamente el afidopirofeno. En 2018, el afidopirofeno de BASF se registró y lanzó con éxito en Australia e India, y también se registrará en Estados Unidos, Canadá, México, China y Argentina.
6.3 Insecticidas diamidas
El clorantraniliprol es el insecticida número uno del mundo y el tercer insecticida para arroz. Precisamente por la incorporación del clorantraniliprol, los insecticidas diamidas han atraído mucha atención, convirtiéndose en un nuevo foco del mercado de insecticidas tras los neonicotinoides, especialmente en el control de plagas lepidópteras y resistentes.
«Diamida» es una característica estructural importante de esta clase de compuestos, y los moduladores del receptor de rianodina son su principal modo de acción. El IRAC clasifica los moduladores del receptor de rianodina en el Grupo 28. Sin embargo, debido a cambios en la estructura química, no todos estos productos son moduladores del receptor de rianodina. La flubendiamida, el clorantraniliprol y el ciantraniliprol son moduladores del receptor de rianodina; se informa que el ciclaniliprol actúa sobre un sitio alostérico del receptor de rianodina; y el modo de acción del broflanilida es claramente diferente. Precisamente por ello, los insecticidas diamidas han construido diversos espectros de control y ámbitos de gestión de resistencias, enriqueciendo sus mercados objetivo y contribuyendo en gran medida al mercado de insecticidas para arroz.
Los cinco principales insecticidas diamidas actualmente en el mercado ya habían alcanzado en 2016 unas ventas de casi 2.000 millones de dólares.
6.3.1 Clorantraniliprol
El clorantraniliprol fue desarrollado por DuPont (hoy Corteva) y es el ejemplo más exitoso entre los insecticidas diamidas. Lanzado en 2008, se vende ya en más de 100 países, como Brasil, China, India, Estados Unidos, Japón, Australia, Argentina, Francia, Corea del Sur, Vietnam, Indonesia e Italia.
El clorantraniliprol es altamente eficaz y de amplio espectro; puede controlar la mayoría de las plagas masticadoras, especialmente proporcionando un control muy bueno de las plagas lepidópteras, y también tiene una actividad relativamente alta contra algunas plagas coleópteras, dípteras e isópteras. Es adecuado para muchos usos, incluidos soja, arroz, algodón, maíz, cereales, frutales de pepita, uva, patata, caña de azúcar, girasol, remolacha azucarera, colza, otras frutas y hortalizas y usos no agrícolas. Puede aplicarse al follaje, a las semillas o al suelo.
En 2017, debido a la fusión de Dow Chemical y DuPont, los dos insecticidas diamidas de DuPont (clorantraniliprol y ciantraniliprol) se desinvirtieron a favor de FMC.
Actualmente, se han registrado en China 31 productos de clorantraniliprol, incluidos 4 materiales técnicos. Sin embargo, el clorantraniliprol sigue siendo un producto protegido por patente; el 12 de agosto de 2022 expiró su patente de compuesto en China (CN100391338C).
En 2016, las ventas mundiales de clorantraniliprol fueron de 1.365 millones de dólares, con una tasa de crecimiento anual compuesto del 15,1% en 2011-2016.
Brasil es el primer país del mercado del clorantraniliprol, con ventas en 2016 de 386 millones de dólares, el 28,3% del mercado mundial. Las ventas de clorantraniliprol en China fueron de 132 millones de dólares, el 9,7% del mercado mundial.
El arroz es el segundo cultivo de aplicación del clorantraniliprol. En el mercado de insecticidas para arroz, el clorantraniliprol ocupa el tercer lugar, con el imidacloprid y el clorpirifos en primero y segundo lugar. Las ventas de estos tres productos en arroz en 2016 fueron de 140, 135 y 134 millones de dólares respectivamente.
Aunque las ventas de clorantraniliprol han disminuido algo en los dos últimos años, esto se debe principalmente a una menor incidencia de plagas en Brasil. Gracias a su excelente rendimiento, a las formulaciones de mezcla desarrolladas continuamente y a los nuevos mercados que siguen abriéndose (como el tratamiento de semillas y los usos no agrícolas), su mercado futuro sigue teniendo potencial de crecimiento.
6.3.2 Ciantraniliprol
El ciantraniliprol es el insecticida modulador del receptor de rianodina de segunda generación desarrollado con éxito por DuPont tras el clorantraniliprol. El 20 de enero de 2024 expirará la patente de compuesto del ciantraniliprol en China (CN100441576C).
El ciantraniliprol es el primer compuesto diamida con espectro cruzado, que controla plagas lepidópteras, hemípteras, coleópteras y dípteras. Se usa principalmente en maíz, caña de azúcar, algodón, cereales, arroz, frutales y hortalizas, para controlar moscas blancas, trips, pulgones, chinches, Liriomyza, rosquilla verde, enrollador de hojas del arroz, barrenador amarillo, barrenador rayado, moscas de la fruta y escarabajos.
El ciantraniliprol tiene actividad sistémica, penetrante y translaminar y puede distribuirse por toda la planta. Los cultivos tratados crecen vigorosos con hojas brillantes, y puede reducirse la aparición de enfermedades transmitidas por insectos, aumentando el rendimiento. El ciantraniliprol es ambientalmente seguro; la Agencia de Protección Ambiental de Estados Unidos lo registró como plaguicida de «bajo riesgo».
El ciantraniliprol se lanzó en 2012. Los países donde se ha lanzado incluyen también: Brasil, Canadá, Japón, Corea del Sur, Argentina, China, Estados Unidos, Colombia y Perú. En 2016, las ventas de ciantraniliprol fueron de 80 millones de dólares, con un aumento interanual del 77,8%.
Actualmente, el mercado del ciantraniliprol en arroz es todavía muy pequeño, se vende principalmente en Japón y China; en 2016 sus ventas en ambos países fueron de 2,04 millones de dólares, solo el 2,6% de su mercado global.
La antigua DuPont era muy optimista sobre el potencial de crecimiento del ciantraniliprol; la empresa llegó a prever que las ventas de los productos basados en ciantraniliprol podrían superar los 1.000 millones de dólares.
6.3.3 Broflanilida
Figura 3 Fórmula estructural del broflanilida
El broflanilida es un insecticida meta-diamida descubierto por Mitsui Chemicals y desarrollado conjuntamente por Mitsui Chemicals y BASF; es un modulador alostérico del canal de cloruro activado por ácido gamma-aminobutírico (GABA). El IRAC lo clasifica en el Grupo 30; es actualmente el único miembro de este grupo y, por tanto, no presenta resistencia cruzada con los insecticidas existentes.
El broflanilida se usa principalmente en cultivos extensivos y especiales como arroz, cereales, maíz, frutales, hortalizas, algodón y soja, para controlar plagas masticadoras (incluidas las lepidópteras y coleópteras); tiene una actividad larvicida muy alta contra la rosquilla negra, y puede controlar eficazmente las plagas que han desarrollado resistencia a otros insecticidas, especialmente las resistentes al fipronil.
BASF ha presentado expedientes de registro del broflanilida en países como Estados Unidos, Canadá, México, India y Australia; se prevé que el producto se lance en 2020.
6.4 Fungicidas estrobilurínicos
En 2016, las ventas de fungicidas estrobilurínicos fueron de 3.396 millones de dólares, las más altas entre todas las clases de fungicidas. Entre ellos, las ventas de azoxistrobina, piraclostrobina y trifloxistrobina superaron todas los 600 millones de dólares.
La azoxistrobina no solo ocupa el primer lugar del mercado mundial de fungicidas, sino que también es el producto número uno del mercado de fungicidas para arroz. En 2016, los tres primeros productos del mercado de fungicidas para arroz fueron, por orden: azoxistrobina, triciclazol y difenoconazol, con ventas en arroz de 118, 110 y 56 millones de dólares respectivamente.
Liderados por la azoxistrobina, los fungicidas estrobilurínicos han tenido mayor o menor presencia en el mercado de fungicidas para arroz y tienen un potencial de crecimiento relativamente grande en el futuro. Estos fungicidas no solo son altamente eficaces y de amplio espectro, sino que a menudo tienen efectos de salud vegetal.
6.4.1 Azoxistrobina
La azoxistrobina fue lanzada por Syngenta en 1997; tiene actividad protectora, curativa, erradicante, penetrante y sistémica, y es adecuada para más de 100 cultivos, incluidos soja, cereales, arroz, maíz, patata, colza, algodón, uva, remolacha azucarera, frutales de pepita y caña de azúcar.
El desarrollo comercial de la azoxistrobina ha sido muy exitoso, no solo porque es de amplio espectro y altamente eficaz, sino también porque ha aumentado su uso en mezclas multicomponente y se emplea a menudo como tratamiento de semillas; en particular, sus mezclas en los últimos años con los fungicidas SDHI isopirazam y benzovindiflupir han impulsado fuertemente su cuota de mercado.
En 2016, las ventas mundiales de azoxistrobina fueron de 1.270 millones de dólares, un 2,7% menos interanual, con una tasa de crecimiento anual compuesto del 0,4% en 2011-2016.
El mercado de la azoxistrobina cubre casi todos los países principales del mundo, como Brasil, Estados Unidos, Francia, Argentina, India, Japón, China, Alemania, Paraguay, Italia, Australia, Reino Unido, Corea del Sur, Canadá y Vietnam.
Brasil es el mayor país del mercado de azoxistrobina, con ventas en 2016 de 421 millones de dólares, el 33,1% del mercado mundial. China ocupa el séptimo lugar, con ventas en 2016 de 30,74 millones de dólares, el 2,4% del mercado mundial.
La azoxistrobina se usa principalmente en arroz en China; en 2016 sus ventas en arroz fueron de 22,40 millones de dólares, el 72,9% del mercado de azoxistrobina en China. Actualmente, hay 577 productos de azoxistrobina registrados en China, de los cuales 172 son para uso en arroz, y la competencia en el mercado es extremadamente feroz.
6.4.2 Piraclostrobina
La piraclostrobina está considerada el fungicida estrobilurínico más activo del mercado; fue lanzada por BASF en 2002. Es adecuada para soja, cereales, maíz, frutales de pepita, uva, patata, colza, remolacha azucarera, algodón, caña de azúcar, arroz y girasol.
En 2016, la suspensión de microcápsulas de piraclostrobina al 9% de BASF (nombre comercial «Daoqing») obtuvo el registro en China para controlar el añublo del arroz. La tecnología de procesamiento especial de Daoqing es un gran avance de BASF, que evita eficazmente la toxicidad de la piraclostrobina para los organismos acuáticos. Actualmente, hay 551 productos de piraclostrobina registrados en China, pero solo 2 están registrados para uso en arroz: Daoqing de BASF y la suspensión de microcápsulas de piraclostrobina al 9% de Qingdao Odessy Biological Technology Co., Ltd. de la provincia de Shandong.
En 2016, las ventas mundiales de piraclostrobina fueron de 765 millones de dólares, un 10,0% menos interanual, con una tasa de crecimiento anual compuesto del -0,6% en 2011-2016.
En 2016, las ventas de piraclostrobina en arroz fueron de 2,26 millones de dólares, solo el 0,3% del mercado mundial, principalmente en Tailandia (1,88 millones de dólares).
La piraclostrobina cubre hoy muchos mercados, como Brasil, Estados Unidos, Canadá, Francia, Argentina, China, Reino Unido, Alemania, Corea del Sur, Bolivia, Paraguay, Italia, Dinamarca, Japón y Chile.
En el mercado mundial de piraclostrobina, China ocupa el sexto lugar, con ventas de 17,32 millones de dólares, solo el 2,3% del mercado mundial.
6.4.3 Trifloxistrobina
La trifloxistrobina fue lanzada por Syngenta en 2000; ese mismo año fue adquirida por Bayer. A lo largo de más de una década, Bayer ha convertido la trifloxistrobina en el tercer fungicida estrobilurínico del mundo.
La trifloxistrobina es también un producto cuya patente ha expirado, y otras empresas se han sumado a su desarrollo comercial. Actualmente, hay 107 productos de trifloxistrobina registrados en China, de los cuales 32 son para uso en arroz. Bayer tiene tres productos de trifloxistrobina registrados en China para uso en arroz, a saber: Nativo (gránulos dispersables en agua 75% trifloxistrobina-tebuconazol; 25% trifloxistrobina + 50% tebuconazol), Rutian (suspensión para tratamiento de semillas 24,1% trifloxistrobina-isotianil; 6,9% trifloxistrobina + 17,2% isotianil) y la suspensión 30% trifloxistrobina-tebuconazol (10% trifloxistrobina + 20% tebuconazol).
Nativo se ha convertido en un miembro importante de la solución de cultivo «Bayer More Rice» no solo controla eficazmente el añublo, la podredumbre de la vaina y el falso carbón del arroz, sino que también promueve la absorción de nitrógeno y carbono por el arroz y mejora la resistencia del cultivo al estrés. Rutian también se ha unido a la solución «Bayer More Rice» los ensayos muestran que Rutian combinado con Gaucho (recubrimiento de semillas en suspensión de imidacloprid 600 g/L) usado para el tratamiento de semillas ofrece un control sobresaliente de las plagas y enfermedades tempranas del arroz.
Nativo es un producto de marca construido por Bayer sobre la base de la trifloxistrobina; se lanzó por primera vez en Europa y América Latina en 2005, llegó al mercado chino en 2010 y hoy se ha lanzado en más de 100 países, con una superficie acumulada tratada de más de 3.000 millones de mu-veces.
En 2016, las ventas mundiales de trifloxistrobina fueron de 640 millones de dólares, un 1,5% menos interanual, con una tasa de crecimiento anual compuesto del 1,8% en 2011-2016.
La trifloxistrobina se usa principalmente en soja, cereales, maíz, arroz, algodón, frutales de pepita, remolacha azucarera, uva, colza, girasol y patata. En el mercado mundial de trifloxistrobina, el arroz ocupa el quinto lugar, con ventas de 14,49 millones de dólares, solo el 2,3% del mercado mundial.
La trifloxistrobina se vende en muchos mercados del mundo, como Brasil, Estados Unidos, Argentina, China, Francia, Paraguay, Japón, Reino Unido, Corea del Sur, Vietnam, Bolivia, Alemania y Canadá.
En el mercado mundial de trifloxistrobina, China ocupa el cuarto lugar, con ventas de 22,83 millones de dólares, el 3,6% del mercado mundial de trifloxistrobina. Las ventas de trifloxistrobina en China proceden casi enteramente de los cereales; actualmente la empresa originaria, Bayer, promueve intensamente el uso de la trifloxistrobina en arroz.
7 Conclusión
Japón, con apenas el 1% de la superficie arrocera, compite por el 23,1% del mercado de plaguicidas para arroz. Entre ellos, los herbicidas y fungicidas para arroz ocupan el primer lugar entre todos los países. La actuación de Japón en el mercado de plaguicidas para arroz merece ser estudiada y tomada como referencia por otros países arroceros.
En Asia, el arroz es el principal cultivo alimentario. En 2016, las tres grandes clases de plaguicidas en arroz -herbicidas, insecticidas y fungicidas- tuvieron todos un peso elevado en el mercado asiático: 74,0%, 91,1% y 82,8% respectivamente. Asia no solo es un gran consumidor del mercado de plaguicidas para arroz, sino también la principal fuerza que impulsa su desarrollo.
En resumen, para el mercado mundial del arroz, mire a Asia; para el mercado asiático, mire a Japón y China. Japón ha actuado a menudo como pionero en el lanzamiento de nuevos plaguicidas para arroz, y en los últimos años algunos productos nuevos también se han lanzado por primera vez en China.
Sin embargo, el vigente Reglamento sobre la Administración de Plaguicidas no parece favorecer el primer registro en China, pero ello no nos impide estar a la vanguardia en la atención y la I+D de nuevos plaguicidas para arroz, injertando más buenos productos y buenas combinaciones de productos en la producción arrocera china y promoviendo el desarrollo sostenible, saludable y verde de la producción arrocera china.